


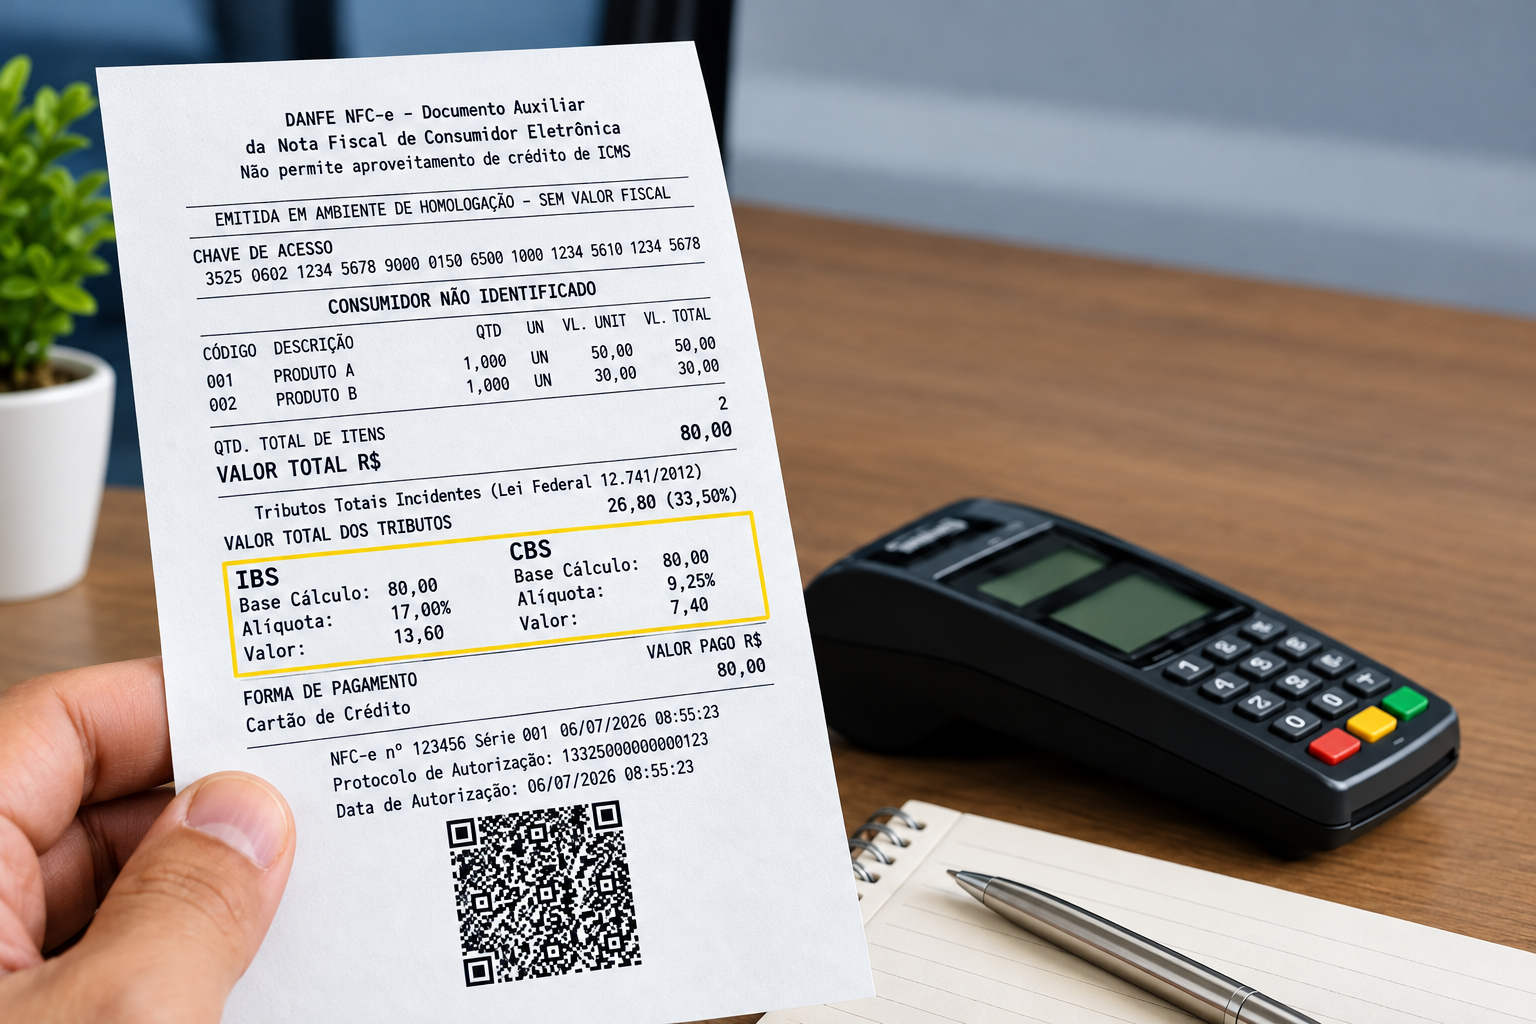
Em 2026, informar IBS e CBS na nota fiscal tem efeito financeiro simbólico, e é natural que muita gente trate a exigência como detalhe. A LC 214/2025 reforça essa impressão: o valor recolhido é compensado com PIS e COFINS, quem cumpre as obrigações acessórias fica dispensado do recolhimento e as alíquotas do período de teste são de 0,9% para a CBS e 0,1% para o IBS.
Para isso, o Fisco montou uma estrutura para capturar a informação, e o Ato Conjunto RFB/CGIBS nº 4/2026 fixou o calendário: NF-e e NFC-e desde 3 de agosto; NFS-e a partir de 1º de outubro para a maioria dos serviços (para os demais só em 1º de dezembro); e Simples Nacional em 1º de janeiro de 2027.
A trava que impediria a emissão sem os campos, a “rejeição 1115”, foi reclassificada como “implementação futura” e assim permanece na versão 1.52, publicada em 1º de outubro. Ou seja, a nota sem IBS e CBS continua sendo autorizada.
Essa autorização, porém, não significa regularidade: apenas atesta que a nota passou pelos controles ativos, mas não que foi corretamente preenchida, e a obrigação segue em pé. Há, é verdade, uma “segunda chance”: em caso de autuação, a LC 214 assegura intimação para suprir a omissão em 60 dias, com extinção da penalidade.
Os números mostram que boa parte do mercado já entendeu a importância de incluir as informações relativas ao IBS e a CBS.
O painel público de Registro de Operações de Consumo (ROC) da Receita, divulgado pelo Ministério da Fazenda em 9 de outubro, indica que, nos 30 dias até 7 de outubro, 86% dos documentos fiscais (3,7 bilhões de 4,3 bilhões) trouxeram o destaque da CBS. Por estabelecimento, a adesão é menor: dos 1.275.356 obrigados que emitiram documentos, 489.326 destacaram em todas as notas e 365.826 em parte delas, ou 855.152 no total, 67%. Por diferença, cerca de 420 mil não destacaram em nenhuma nota.
Entre os tipos de documento, o índice de emissores é de (i) 87% nas transportadoras (CT-e); (ii) 82% no setor de telefonia, internet e TV por assinatura (NFCom); (iii) 81% no varejo ao consumidor final (NFC-e); e (iv) 78% na indústria, atacado e distribuição (NF-e). Os optantes do Simples Nacional ficaram fora, pois só são obrigados a partir de 2027.
E é nesse ponto que o efeito financeiro “simbólico” começa a ficar para trás. Hoje, em geral, o PIS e a COFINS destacados na nota são apenas uma informação sobre a operação do fornecedor: o crédito de quem compra é calculado por ele, aplicando a alíquota sobre o valor do item adquirido, e o que o fornecedor destacou ou recolheu não necessariamente coincide com esse crédito.
Com a CBS, a lógica muda. Pelo art. 47 da LC 214/2025, o crédito só é apropriado quando o débito da operação é extinto por uma das modalidades do art. 27 (compensação, pagamento, split payment ou recolhimento pelo adquirente), e corresponde ao valor “destacado no documento fiscal de aquisição e extinto”. Somente enquanto o split payment e recolhimento pelo adquirente não estiverem implementados, o art. 48 dispensa a prova da extinção, mas condiciona o crédito ao destaque dos valores corretos.
Assim, na prática, o documento fiscal passa a ser o lastro do crédito. CBS omitida, a menor ou com campos incorretos impactam o crédito do cliente. Assim, o erro do fornecedor vira um problema para o adquirente. Isso muda, inclusive, o que se examina na hora de contratar: não só o preço, mas se o fornecedor emite corretamente o documento e efetivamente recolhe o tributo.
Há, ainda, um segundo efeito menos óbvio. A alíquota de referência da CBS é fixada por resolução do Senado, com base em cálculos do TCU. Para estimar a base, a lei admite dados da arrecadação e a base “apurada a partir de documentos fiscais e da escrituração da CBS” em anos posteriores ao ano-base, e os prazos de 2026 foram dilatados em 45 dias para essa hipótese.
Mas permissão não é uso. A metodologia da Receita para 2027 se apoia, sobretudo, em dados contábeis e fiscais já declarados, de 2024 e 2025, e a alíquota ainda não foi fixada: o TCU tem até 30 de outubro, e o Senado, até 15 de dezembro. O ano de 2026 será ano-base da alíquota de 2028, e ainda não foi detalhado se a Receita usará o destaque de 2026 nesse cálculo. De todo modo, o dado da nota passou a ser, potencialmente, insumo de política tributária.
O que fazer a partir de agora?
Para quem ainda não se adequou, 2026 é o último ano em que o erro sai barato. Vale corrigir a emissão, começando pelos documentos de maior volume, e documentar a evolução: o programa de conformidade (Ato Conjunto RFB/CGIBS nº 5/2026) valoriza: permanece nele, mesmo sem cumprimento integral, quem aumenta de forma contínua a emissão correta, atende às intimações, retifica as inconsistências comunicadas até 31 de dezembro de 2026 e mantém contador responsável pela conformidade.
Para quem já destaca corretamente, o próximo passo é olhar a cadeia: revisar o que se recebe dos fornecedores, porque o crédito de CBS dependerá do que estiver destacado e extinto na nota deles, e acompanhar o painel ROC. Avaliar se o fornecedor já adequou seu sistema de emissão de documento fiscal é importante.
A partir de 2027, o erro de emissão deixa de ser só do emitente e chega ao cliente, na forma de crédito menor. Por isso, a hora de se adequar é agora.
Divulgação
*Rafael Serrano e Camila Meneghin são, respectivamente, sócio e associada do CSA Advogados.