


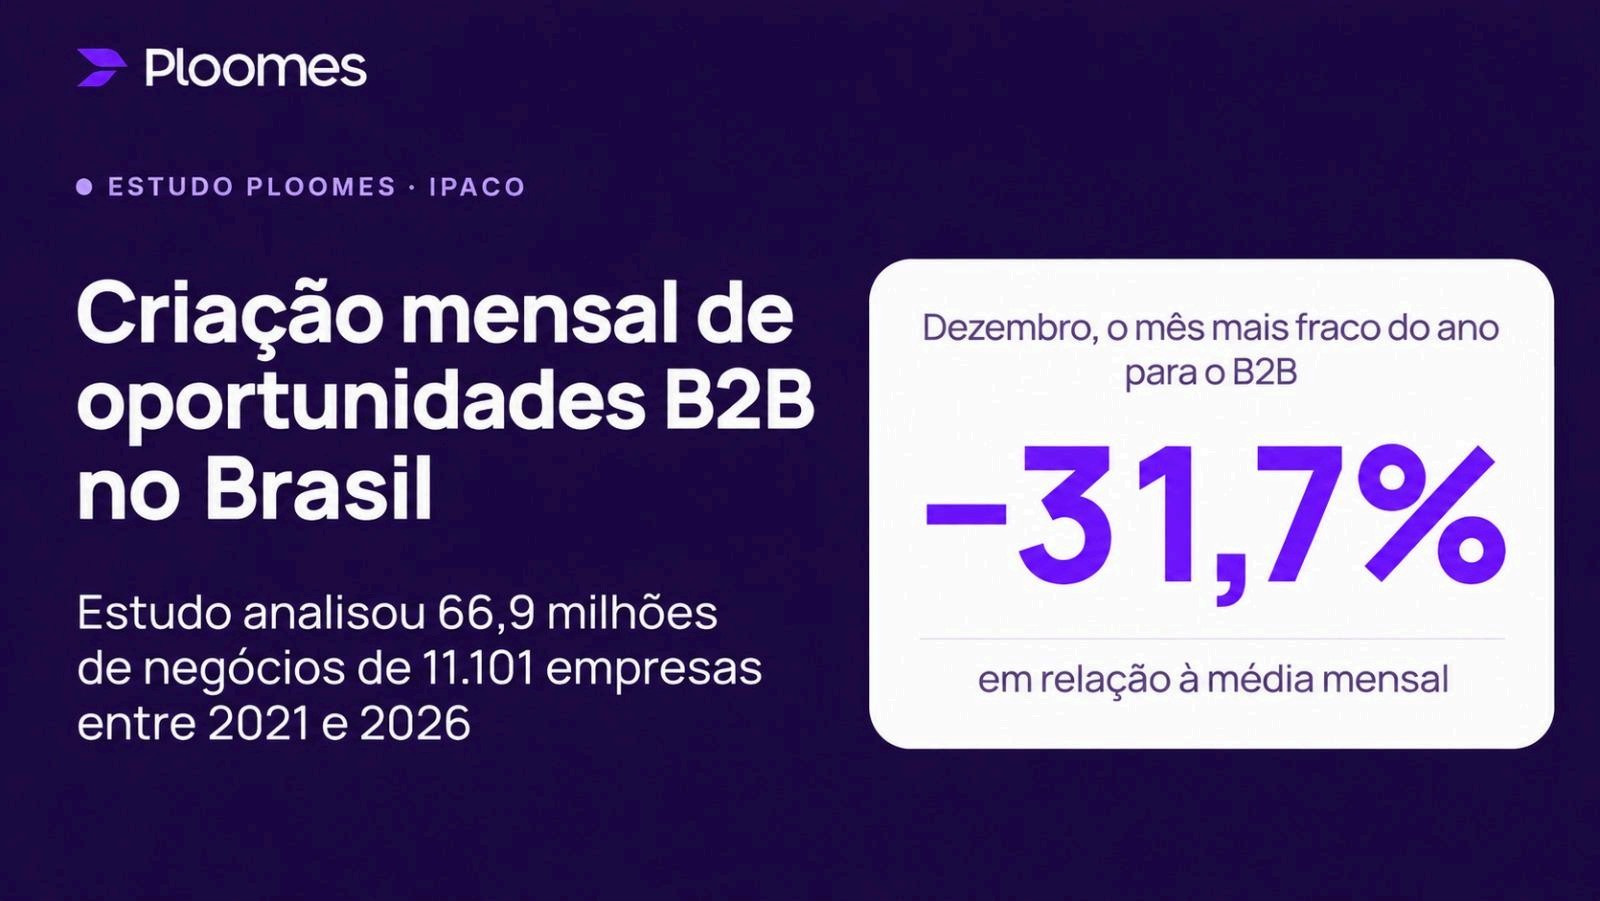
A criação de novas oportunidades de vendas entre empresas (B2B) fica 31,7% abaixo da média mensal em dezembro, segundo o Índice Ploomes de Atividade Comercial B2B (IPACO). Isso porque a proporção de companhias que passam o mês inteiro sem abrir prospecções comerciais sobe de 12,8%, na média, para 16,3% em dezembro. Para chegar ao resultado, o estudo analisou 66,9 milhões oportunidades de negócios de 11.101 empresas brasileiras entre setembro de 2021 e setembro de 2026.
Segundo Matheus Pagani, CEO da Ploomes, a queda no mês pode estar diretamente relacionada ao menor número de dias úteis e a maior incidência de férias coletivas nas companhias, indicando um padrão sazonal de desaceleração da atividade comercial.
Para o executivo, o cenário exige atenção ao planejamento comercial, já que a redução na abertura de oportunidades em dezembro pode afetar o volume de negócios disponíveis para os primeiros meses de 2027.
“As empresas precisam se antecipar à sazonalidade, reforçando a prospecção antes de dezembro e garantindo que o pipeline tenha oportunidades suficientes para sustentar a operação no começo do ano”, avalia.
Entre as medidas que podem ajudar a reduzir esse risco estão a revisão das metas comerciais, a manutenção da prospecção durante o período de festas e o acompanhamento do volume de novas oportunidades que entram no funil. Pagani também destaca a importância de retomar contatos com potenciais clientes que não avançaram anteriormente e de monitorar os indicadores comerciais para identificar possíveis desacelerações com antecedência.
“Mais do que concentrar esforços em fechar os negócios que já estão em andamento, é importante manter a geração de novas oportunidades ao longo de dezembro. Isso ajuda a evitar que uma redução pontual na entrada de negócios enfraqueça o volume de acordos nos meses seguintes”, afirma.
O calendário comercial B2B ao longo do ano
Além da queda em dezembro, o IPACO identificou outros padrões relevantes para o planejamento das companhias. Novembro também fica abaixo da média, com redução de 6,9% na criação de oportunidades. Janeiro, apesar da fama de mês comercialmente fraco, registra volume de criação de oportunidades 4,8% abaixo da média mensal. A diferença, porém, não é estatisticamente significativa, ou seja, os dados não permitem afirmar que seja, de fato, um mês mais fraco do que os demais.
Na outra ponta, os meses de maio, julho, agosto e outubro apresentam resultados estatisticamente acima da média. Agosto registra o maior volume de criação de oportunidades, 10,3% acima da média mensal, seguido por outubro (+9,8%), julho (+9%) e maio (+7%).
“Os resultados reforçam a importância de avaliar o desempenho comercial considerando a sazonalidade de cada mês, em vez de comparar diretamente períodos consecutivos. Uma redução entre outubro e novembro, por exemplo, precisa ser interpretada à luz do comportamento histórico do calendário comercial, e não necessariamente como um sinal isolado de piora na operação”, argumenta o CEO da Ploomes.
O estudo também identificou semelhanças entre o calendário de criação de oportunidades B2B e o comportamento das admissões com carteira assinada e da produção de máquinas e equipamentos. As correlações observadas foram de 0,900 com as admissões do Cadastro Geral de Empregados e Desempregados (Caged) e de 0,839 com a produção de bens de capital. Segundo a análise, os indicadores apresentam movimentos semelhantes, embora essa associação não demonstre que um fenômeno provoque o outro.
O comportamento se repete em diferentes setores e regiões
A queda de dezembro também aparece nos recortes setoriais, regionais e estaduais publicados pelo índice. O mês é o mais fraco nos 18 recortes divulgados, embora a intensidade da redução varie entre os grupos analisados.
Entre os setores, o comércio atacadista registra queda de 35,2% em dezembro, enquanto o varejista apresenta redução de 32,8%. Em serviços de engenharia, a retração é de 20,1%; em tecnologia da informação e software, de 28,3%.
Regionalmente, o Sul apresenta a maior queda entre as regiões, de 35,2%, seguido pelo Sudeste, com 31,7%, Centro-Oeste, com 28,0%, e Nordeste, com 19,9%. Entre os estados divulgados, Santa Catarina registra a maior redução, de 36,0%, enquanto o Ceará apresenta a menor, de 16,4%.