


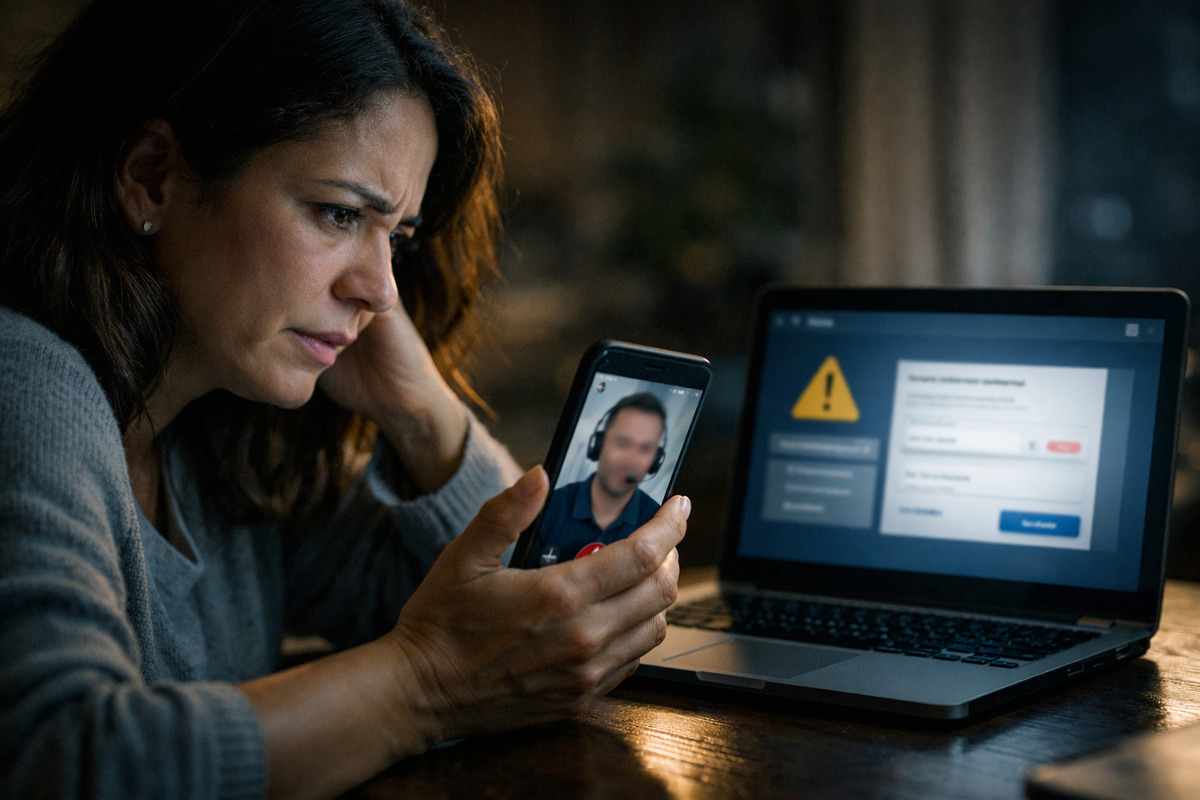
De acordo com alertas institucionais divulgados pelo Banco Central do Brasil, golpes praticados por falsas centrais de atendimento têm ocorrido com frequência no país e costumam envolver contatos que aparentam legitimidade. Segundo a autarquia, criminosos se passam por funcionários de instituições financeiras, utilizam dados reais do consumidor e criam situações de urgência para induzir a vítima a seguir orientações, acreditando estar protegendo a própria conta.
O Banco Central esclarece que esse tipo de abordagem explora a confiança do cliente no sistema financeiro e reduz o tempo de reflexão, o que facilita a fraude. O órgão também reforça que instituições financeiras não entram em contato para solicitar senhas, códigos de autenticação, compartilhamento de tela ou transferências para contas de segurança, práticas associadas a golpes de falsa central telefônica.
Para Elisângela B. Taborda, advogada especialista em fraude bancária, esse padrão aparece com frequência no golpe da falsa central telefônica, também conhecido como golpe do falso gerente. Ela explica que o criminoso inicia o contato por ligação telefônica, cria urgência e afirma que a conta está sob risco. Em seguida, conduz a vítima em um passo a passo para supostamente ativar a segurança da conta ou validar procedimentos e, nesse processo, pode induzir a vítima a clicar em links maliciosos, aceitar um acesso remoto ou entrar em uma chamada de vídeo pelo WhatsApp, criando o ambiente para o acesso indevido aos aplicativos bancários e à retirada de valores.
Taborda afirma que, em muitas situações, após obter esse acesso, seja por chamada de vídeo ou por acesso remoto, o criminoso passa a visualizar a tela do celular ou computador, assume o controle do dispositivo e recebe códigos de autenticação, como tokens, realizando diretamente as movimentações financeiras. Segundo ela, em alguns casos o fraudador consegue executar as operações no próprio celular da vítima, sem que ela perceba de imediato. Transferências, contratação de empréstimos, resgate de investimentos e uso de limites do cartão de crédito são executados em curto espaço de tempo, muitas vezes antes que a vítima consiga interromper a ação.
A especialista pondera que o mesmo modo de execução também é observado no golpe do falso advogado, quando o criminoso se apresenta como advogado ou como suposto funcionário do Judiciário. Nesses casos, o contato inicial é usado para gerar confiança com a alegação de que a vítima venceu um processo e precisa cadastrar uma conta para receber valores. A partir dessa narrativa, o criminoso conduz a conversa por chamada de vídeo em aplicativos de mensagens, especialmente WhatsApp, afirmando que vai guiar o cadastro, enquanto passa a visualizar a tela e assumir o controle do aparelho, mantendo o mesmo padrão de acesso indevido e retirada de valores.
Durante esse contato, o acesso aos aplicativos bancários é apresentado como uma etapa necessária para cadastro ou verificação da conta de recebimento. Nesse momento, o criminoso visualiza informações sensíveis, assume o controle do dispositivo e realiza diretamente as operações financeiras, repetindo o padrão de retirada indevida de valores.
Diante desse cenário, muitas vítimas passam a questionar se é possível recuperar os valores perdidos. De acordo com Elisângela B. Taborda, a análise jurídica desses casos não se limita a verificar se as operações foram autenticadas por senha ou token, já que, em muitos golpes, o criminoso obtém esses dados ao visualizar a tela, induzir confirmações ou assumir o controle do dispositivo. Segundo a advogada, o que passa a ser avaliado é o contexto da fraude e a atuação da instituição financeira diante de movimentações incompatíveis com o perfil do cliente, especialmente pela sequência, velocidade e valores envolvidos, além da resposta do banco após o aviso da ocorrência.
A advogada esclarece que decisões judiciais recentes têm avaliado fatores objetivos, como a sequência e a velocidade das transações, o volume movimentado, a contratação de crédito em curto espaço de tempo e a ausência de bloqueios preventivos. Quando essas operações destoam completamente do histórico financeiro do consumidor e não há resposta eficaz do banco, a Justiça tem reconhecido falha na prestação do serviço e determinado a restituição dos valores.
Para Elisângela B. Taborda, as instituições financeiras possuem tecnologia e dados suficientes para identificar operações fora do padrão habitual. Ela afirma que, quando sistemas permitem dezenas de transações sucessivas, empréstimos e uso integral de limites em poucos minutos, sem qualquer alerta ou interrupção, surge a discussão sobre responsabilidade bancária prevista no Código de Defesa do Consumidor (CDC).
Além da via judicial, o Banco Central do Brasil acentua orientações preventivas à população, alertando que consumidores devem desconfiar de contatos não solicitados, especialmente aqueles que envolvem urgência ou instruções para movimentar valores. O órgão orienta que qualquer verificação seja feita exclusivamente pelos canais oficiais da instituição financeira.
Ao comentar o que fazer após um golpe, Elisângela B. Taborda sustenta que, em caso de fraude, é recomendável buscar orientação de um advogado especialista em fraude bancária para analisar as provas, esclarecer quais direitos se aplicam ao caso e indicar quais medidas podem ser adotadas para tentar recuperar os valores. Para mais informações, basta acessar: https://elisangelabtaborda.adv.br/ Instagram: https://www.instagram.com/dra.ellistaborda/