


O estelionato se consolidou como o principal crime patrimonial do país. De acordo com o 20º Anuário Brasileiro de Segurança Pública, divulgado pelo Fórum Brasileiro de Segurança Pública (FBSP), o Brasil registrou 2.261.055 boletins de ocorrência em 2025, o equivalente a 258 golpes por hora. Comparado com 2018, primeiro ano da série histórica, o avanço chegou a 429,8%, movimento que acompanha a migração da criminalidade patrimonial para o ambiente digital.
A distância entre o volume de registros e a responsabilização também chama atenção. Dos mais de 2,2 milhões de boletins, cerca de 63.771 resultaram em processos penais no mesmo ano, e somente 4.819 pessoas foram presas. O cenário, segundo o estudo, ajuda a explicar por que a atividade se tornou atraente para grupos organizados.
O mercado opera em escala
A figura do estelionatário solitário perdeu espaço para operações estruturadas, com divisão de tarefas semelhante à de uma empresa: há quem obtenha os dados, quem faça o primeiro contato, quem administre as contas receptoras e quem movimente o dinheiro para dispersá-lo. Essa organização permite atingir milhares de pessoas com custo baixo e lucro elevado, avalia José de Souza Junior, especialista em cibersegurança, direito digital e governança.
"Não estamos diante de episódios isolados, e sim de um mercado criminoso capaz de operar em larga escala e de se adaptar com rapidez às mudanças tecnológicas. Para quem aplica o golpe, o ganho pode ser alto e o risco permanece baixo", afirma.
Boa parte das fraudes, observa o profissional, não começa com a invasão de um sistema protegido, mas com a manipulação da própria vítima. A chamada engenharia social explora emoções como medo, urgência e confiança, muitas vezes a partir de dados verdadeiros, como nome completo e parte do CPF, o que reduz a desconfiança inicial e a capacidade de reconhecer o golpe.
O golpe começa antes da transferência
O Pix aparece em muitos relatos por permitir a movimentação imediata, mas não é a origem do problema, pondera José de Souza Junior. "Na maioria dos casos, a fraude ocorreu antes, na falsa identidade, na conta invadida ou na promessa enganosa de ganho. Se o valor é transferido em segundos, os procedimentos de rastreamento e bloqueio não podem levar dias, e contas recém-abertas que recebem transferências de várias vítimas em curto intervalo deveriam gerar alertas imediatos", acentua.
O aparelho celular ganhou papel central nessa economia. Um relatório da empresa de segurança digital BioCatch, obtido pela CNN Brasil, apontou crescimento aproximado de 340% nos golpes com dispositivos roubados no país em 2025. O valor do telefone, portanto, está menos no equipamento e mais no conjunto de acessos que ele concentra, dos aplicativos bancários à recuperação de senha.
Outra situação recorrente ocorre quando dados pessoais são usados para abrir conta e contratar crédito em nome da vítima, que só descobre a dívida meses depois, ao ter o nome negativado. Nesses casos, defende José de Souza Junior, não basta apresentar o contrato: é preciso verificar como a identidade foi validada e para onde o dinheiro foi enviado, informações que estão sob controle da instituição financeira.
Somente a punição não basta
A resposta legislativa veio com a Lei nº 15.397, de 30 de abril de 2026, que elevou penas de crimes patrimoniais e passou a tratar de fraudes eletrônicas e bancárias. Para o profissional, o endurecimento reconhece a gravidade do problema, mas produz pouco efeito quando o autor não é identificado, a prova digital não é preservada e o recurso não é bloqueado a tempo.
Experiências internacionais indicam que campanhas educativas e penas mais altas precisam de integração institucional. José de Souza Junior cita Singapura, que aproximou polícia, bancos e empresas de tecnologia, e o Reino Unido, onde certas fraudes de pagamento autorizado passaram a um regime obrigatório de reembolso.
Segundo o Payment Systems Regulator, £ 112 milhões foram devolvidos às vítimas nos primeiros nove meses, com 84% das reclamações resolvidas em até cinco dias úteis. A Austrália, acrescenta, estendeu a responsabilidade a redes sociais, plataformas de anúncios e telecomunicações.
Como chegar à resolução
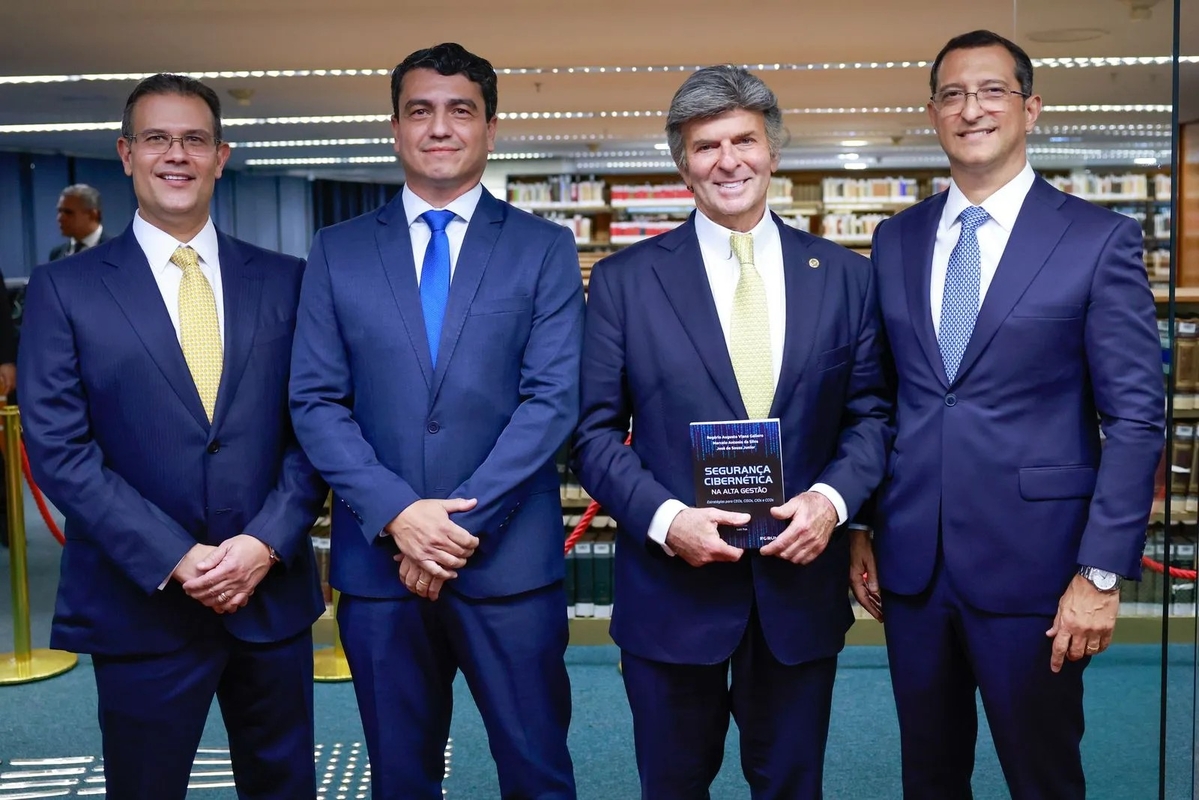
José de Souza Junior, uma das principais referências no ecossistema de Direito Digital, Governança e Cibersegurança no Brasil, coautor da obra conjunta com o ministro do STF Luis Fux, Segurança cibernética na alta gestão: estratégia para CEOs, CISOs, CIOs e CCOs, comenta que "o Brasil precisa de uma estrutura permanente de coordenação, reunindo polícias, Banco Central, instituições financeiras, plataformas digitais, telecomunicações e órgãos de defesa do consumidor, com comunicação em tempo real, preservação de provas e bloqueio cautelar de valores", defende. A vítima, complementa, precisa de um caminho simples, já que muitas vezes não sabe se deve procurar primeiro o banco, a polícia ou o regulador enquanto o dinheiro circula.
"A conscientização continua indispensável, mas não pode ser apresentada como solução suficiente. Não é razoável deixar o cidadão sozinho diante de organizações profissionalizadas, com tecnologia, dados pessoais e capacidade de movimentar valores em segundos", sustenta José de Souza Junior.
O quadro combina escala, adaptação tecnológica e baixo risco de punição, elementos que sustentam o crescimento do estelionato no país. Enfrentá-lo, na avaliação do profissional, exige mudar essa equação, com menor possibilidade de lucro, mais chance de identificação, bloqueio ágil dos recursos e reparação de quem foi lesado.
Para mais informações, basta acessar: https://gruporgeventos.com.br/